
Oleh: Indah Tridian Permatasari
blokBojonegoro.com - Pagi di pesantren tidak hanya diwarnai lantunan ayat suci. Di dapur, katering mulai menyiapkan sarapan untuk ratusan santri. Di sudut lain, mesin pengolah susu murni beroperasi, roti keluar dari oven bakery, dan warung mulai melayani wali santri yang datang berkunjung.
Aktivitas semacam ini kini semakin lazim dijumpai di berbagai pondok pesantren, termasuk di Bojonegoro. Pesantren tidak lagi hanya berperan sebagai lembaga pendidikan, tetapi juga tumbuh menjadi pelaku ekonomi.
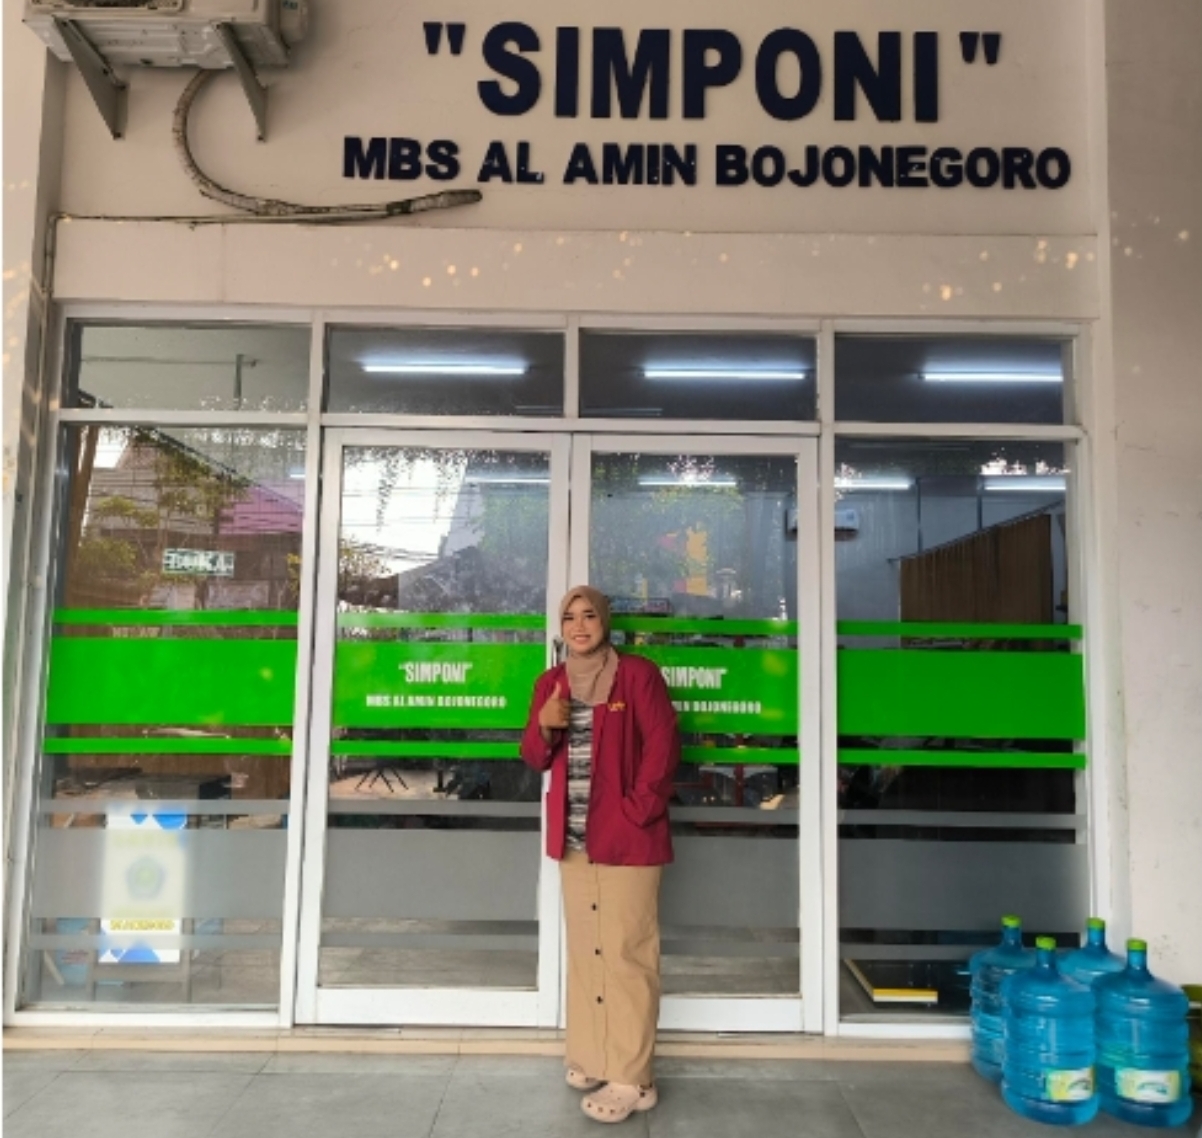
Di PP Religi MBS Al Amin Bojonegoro, tempat saya mengabdi sekaligus melakukan penelitian, koperasi pondok mengelola 12 unit usaha, mulai dari katering, kantin, toko, bakery, laundry, hingga pengolahan susu murni. Perkembangan ini tentu membanggakan. Namun, di balik pertumbuhan tersebut, muncul pertanyaan mendasar: bagaimana koperasi pesantren dapat terus meraih keuntungan tanpa mengorbankan etika dan melanggar aturan?
Untung Itu Perlu, Bukan Dosa
Masih ada anggapan bahwa pesantren tidak sepatutnya berbicara tentang laba. Padahal, keuntungan merupakan bagian penting dari keberlangsungan koperasi. Tanpa laba, koperasi akan kesulitan menggaji karyawan, mengembangkan modal, bahkan membantu menopang operasional pondok. Kemandirian ekonomi justru menjadi salah satu jalan agar pesantren tidak terus-menerus bergantung pada sumbangan.
Persoalannya bukan terletak pada keuntungan, melainkan pada cara memperolehnya. Koperasi pesantren beroperasi di pasar yang memiliki karakteristik tersendiri: santri, guru, dan wali santri yang telah memiliki kepercayaan terhadap lembaga.
Pasar yang relatif loyal ini dapat menjadi peluang sekaligus godaan. Pengelola bisa saja menaikkan harga secara berlebihan atau menurunkan kualitas produk karena merasa konsumen akan tetap membeli. Di sinilah etika bisnis benar-benar diuji. Kepercayaan konsumen seharusnya dijaga, bukan dimanfaatkan.
Risiko yang Sering Tak Terlihat
Seperti halnya badan usaha lain, koperasi pesantren juga menghadapi berbagai risiko bisnis. Beberapa di antaranya kerap muncul dalam aktivitas sehari-hari.
Piutang dan “utang sungkan”. Transaksi dilakukan dengan mencatat belanja terlebih dahulu dan membayar kemudian. Sayangnya, waktu pembayaran sering kali tidak memiliki kepastian. Hubungan kekeluargaan di lingkungan pondok membuat proses penagihan terasa kurang nyaman.
Keuangan yang bercampur. Kas koperasi, kas pondok, dan uang pribadi pengelola berpotensi tercampur ketika seluruhnya berada di tangan orang yang sama. Kondisi ini dapat menyulitkan pencatatan dan pengawasan keuangan.
Ketergantungan pada pasar internal. Ketika libur panjang tiba atau jumlah santri berkurang, omzet usaha berpotensi ikut menurun. Ketergantungan pada konsumen internal membuat koperasi rentan terhadap perubahan aktivitas pesantren.
Persaingan usaha. Pelaku usaha di luar lingkungan pondok terkadang memiliki efisiensi operasional lebih baik dan mampu menawarkan harga lebih kompetitif.
Risiko-risiko tersebut tidak selalu membuat koperasi mengalami kebangkrutan secara tiba-tiba. Sebaliknya, persoalan dapat menggerogoti kondisi keuangan secara perlahan dan baru disadari ketika kas mulai menipis. Karena itu, pengelolaan risiko perlu menjadi perhatian sejak awal.
Koperasi Itu Badan Hukum, Bukan Warung Biasa
Satu hal yang kerap terlupakan adalah bahwa koperasi merupakan badan hukum yang memiliki kewajiban untuk menjalankan tata kelola sesuai ketentuan perundang-undangan. Koperasi tidak cukup hanya mengandalkan semangat kekeluargaan dan kepercayaan.
Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian menjadi salah satu landasan hukum penyelenggaraan koperasi. Dalam praktiknya, koperasi perlu menjalankan kewajiban seperti menyelenggarakan Rapat Anggota Tahunan (RAT), menyusun laporan pertanggungjawaban pengurus, memisahkan kekayaan koperasi dari kekayaan pribadi, serta memenuhi kewajiban perpajakan sesuai ketentuan yang berlaku.
Unit usaha yang bergerak di bidang pangan, seperti katering, bakery, dan pengolahan susu, juga perlu memperhatikan ketentuan perizinan usaha, keamanan pangan, serta sertifikasi halal sesuai jenis produk dan skala usahanya.
Mengabaikan kewajiban tersebut bukan sekadar persoalan administrasi. Koperasi yang tidak menyelenggarakan RAT dapat menghadapi persoalan legitimasi di hadapan anggota, kesulitan mengakses pembiayaan, hingga potensi sengketa ketika terjadi masalah keuangan.
Bagi pesantren, risiko terbesar justru dapat menyentuh aspek reputasi. Ketika kepercayaan masyarakat dan umat mulai retak, upaya memulihkannya bisa jauh lebih sulit dibandingkan sekadar menutup kerugian finansial.
Istiqamah sebagai Pengendali Risiko
Lantas, bagaimana koperasi pesantren dapat mengelola berbagai risiko tersebut? Dari penelitian etnografi yang sedang saya lakukan untuk tesis di pondok tersebut, satu hal yang menjadi perhatian adalah pentingnya istiqamah.
Istiqamah bukan sekadar konsisten dalam menjalankan nilai-nilai kebaikan, tetapi juga memastikan bahwa prinsip tersebut diterapkan dalam aktivitas sehari-hari, bahkan ketika tidak ada pihak yang mengawasi.
Dalam praktik pengelolaan koperasi, istiqamah dapat diwujudkan melalui kebiasaan sederhana:
- Mencatat setiap transaksi, sekecil apa pun, pada hari yang sama.
- Memisahkan rekening koperasi dari kas pondok dan uang pribadi.
- Menetapkan harga yang adil dengan keuntungan yang wajar, bukan memanfaatkan keterbatasan pilihan konsumen.
- Menagih piutang berdasarkan aturan yang jelas dan berlaku sama bagi semua pihak, termasuk pengurus sendiri.
- Menyampaikan laporan keuangan secara rutin dan terbuka kepada anggota, tidak hanya ketika RAT berlangsung.
Kebiasaan tersebut mungkin terlihat sederhana. Namun, justru melalui praktik yang konsisten, pengendalian internal dapat berjalan secara efektif. Akuntansi menyediakan instrumen untuk mencatat, mengukur, dan mengawasi keuangan. Sementara itu, istiqamah memastikan instrumen tersebut benar-benar digunakan secara berkelanjutan, bukan hanya ketika pemeriksaan dilakukan.
Menjaga Amanah, Merawat Kemandirian
Koperasi pesantren memikul dua amanah sekaligus: amanah ekonomi untuk membangun kemandirian dan amanah moral untuk menjadi teladan. Keduanya tidak seharusnya dipertentangkan, melainkan berjalan beriringan.
Santri yang setiap hari menyaksikan koperasinya menerapkan kejujuran dalam menimbang barang, keadilan dalam menetapkan harga, serta ketertiban dalam pencatatan keuangan sesungguhnya sedang belajar etika bisnis secara langsung. Mereka tidak hanya menerima teori melalui ceramah, tetapi juga melihat bagaimana nilai-nilai tersebut dipraktikkan dalam kehidupan nyata.
Keuntungan tetap boleh dikejar, risiko harus dikelola, dan aturan wajib dipatuhi. Namun, keberlanjutan koperasi pesantren tidak cukup hanya ditopang oleh perhitungan bisnis yang baik. Diperlukan pula komitmen untuk menjaga nilai-nilai yang menjadi fondasi pesantren.
Pada akhirnya, koperasi pesantren yang sehat bukan hanya koperasi yang mampu menghasilkan laba, tetapi juga koperasi yang mampu menjaga kepercayaan, menegakkan etika, dan menjalankan amanah secara istiqamah.
*Mahasiswa Magister Akuntansi Universitas Muhammadiyah Malang; Ketua Koperasi Produsen Simponi Al Amin, PP Religi MBS Al Amin Bojonegoro